高端香烟集化崛起,市场竞争加剧
大家好,我是老周,一个跟烟打了三十多年交道的退休质检工。时在车间评过烟叶,退休后喜欢跟老伙计们聊聊烟。今天咱们就来聊聊高端香烟的集化。你知道吗,现在的高端香烟市场,竞争可是相当激烈。像利、荷花、苏烟这些品牌,都在努力打造自己的高端产品线。比如利的‘软嘴’、‘阳光’系列,还有荷花的‘硬荷’、‘细支荷花’,这些产品在市场上都挺受欢迎的。接下来,我就给大家详细说说这些高端香烟的故事,看看它们是如何在激烈的市场竞争中脱颖而出的。
经济水平的攀升将社会层级在纵向上进行了进一步拉伸,人深度细分也随之而来。差异化等级的圏层将会对应更、更复杂的消费需求。至此,高端卷烟的市场博弈拉开了帷幕。
高端集概念与产业集效应类似,产业集指某一行业内的竞争企业以及与这些企业互动关联的合作企业等相关机构在某特定区域的现象。而高端集不过是将特定区域圈定在了更高的价格上。在烟草行业,高端产品集化是扩张品牌力的必要因素。高处不胜寒,单一的强势产品无法实现抱团取暖,更难以保障自身久和提振品牌整体格局。所以高端集竞争正在升级为品牌间的主要矛盾之一。
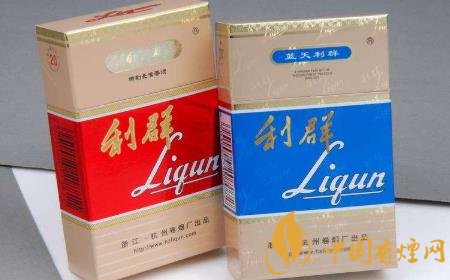
利的恒定便来源于集式的高端阵营。除360元/条的“软嘴”站位支柱型领地外,480元/条的利(阳光)、310元/条的利(西子阳光)、820元/条的利(休闲)都有着相对不错的销量成绩。于2018年上市的利(阳光橙中支)虽还,却也收获了较高的市场反馈,扩大只是时间问题。目前,“嘴系列”有3款产品,“阳光系列”有4款产品,休闲系列”有2款产品,在这9款卷烟中,高端卷烟就占据了 7个,其中4款产品又相对支撑起了利的高端阵营。这种布局平均的产品矩阵使利更为,品牌宽度成就了利在高端结构上的平和。
相对而言,定位高端的荷花和苏烟在竞争中就显得相对“辛苦”些。荷花品牌的销量支柱集中在了320元/条的“硬荷”和420元/条的“细支荷花”上,“软荷”与“双中支”虽有销量但尚且规模,市场潜力还有待深入挖掘。苏烟目前的高端支柱产品有且仅有480元/条的苏烟(软金砂),2019年苏烟品牌高端销量位居第二的苏烟(甜韵),较之第一名的销量相差了几近18倍之多。另一阵营上,千元档的“金砂2”和“沉香”在销量上也远不足以支撑起苏烟品牌的超高端结构,而去年上市的新品苏烟(彩中)定位在了500元/条的常规高端价位上。这样看来,在目前高端卷烟的激烈竞争中,“软金砂”不免显得有些孤军奋战,在扛起品牌高端结构方面更是势单力薄。
从以上来看,真正实现了高端产品集化的品牌少之又少,高端集化相对还处在一片“蓝海”区域,但这种趋势已成必然。“提结构”与消费升级背景下,高端卷烟的销量与俱增,矩阵化的高端产品布局更使得产品之间相互导,一个产品的好口碑极大可能影响着另一个产品的口碑树立,消费者试新心理正不断涌动,打造“系列式”产品阵营将助力品牌立于潮头之上。

立于潮头方知浪高风急,但往往先行者才能成就丰功伟业。在高端产品集化方面,不仅是利,黄鹤楼、玉溪、黄金叶、南京等品牌也有着着实亮眼的表现,也希望更多的品牌在高端集上有所作为,既考虑产品的横向,也关注产品的垂直整合,主力产品销量突出,新进产品后劲十足。未来,高端市场产品林立已能窥见一二,千帆竞渡百舸争局面的开启将不会太远。
以上便是香烟网小编为大家介绍的关于高端香烟产品开始集化 烟草市场竞争力加强!的相关内容,大家看完之后是不是对于烟草市场的相关信息更加了解呢,想要了解更多内容欢迎点击:2020口粮烟消费增 普一类烟草市场实现规模化提升
好了,今天的老周说烟就到这里。大伙儿对高端香烟集化有什么看法,或者有什么想了解的,都可以在评论区留言。咱们下期再见,老周在这里等着你们哦!